Domain prestige-weltweit.de kaufen?
Wir ziehen mit dem Projekt
prestige-weltweit.de um.
Sind Sie am Kauf der Domain
prestige-weltweit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prestige-weltweit.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
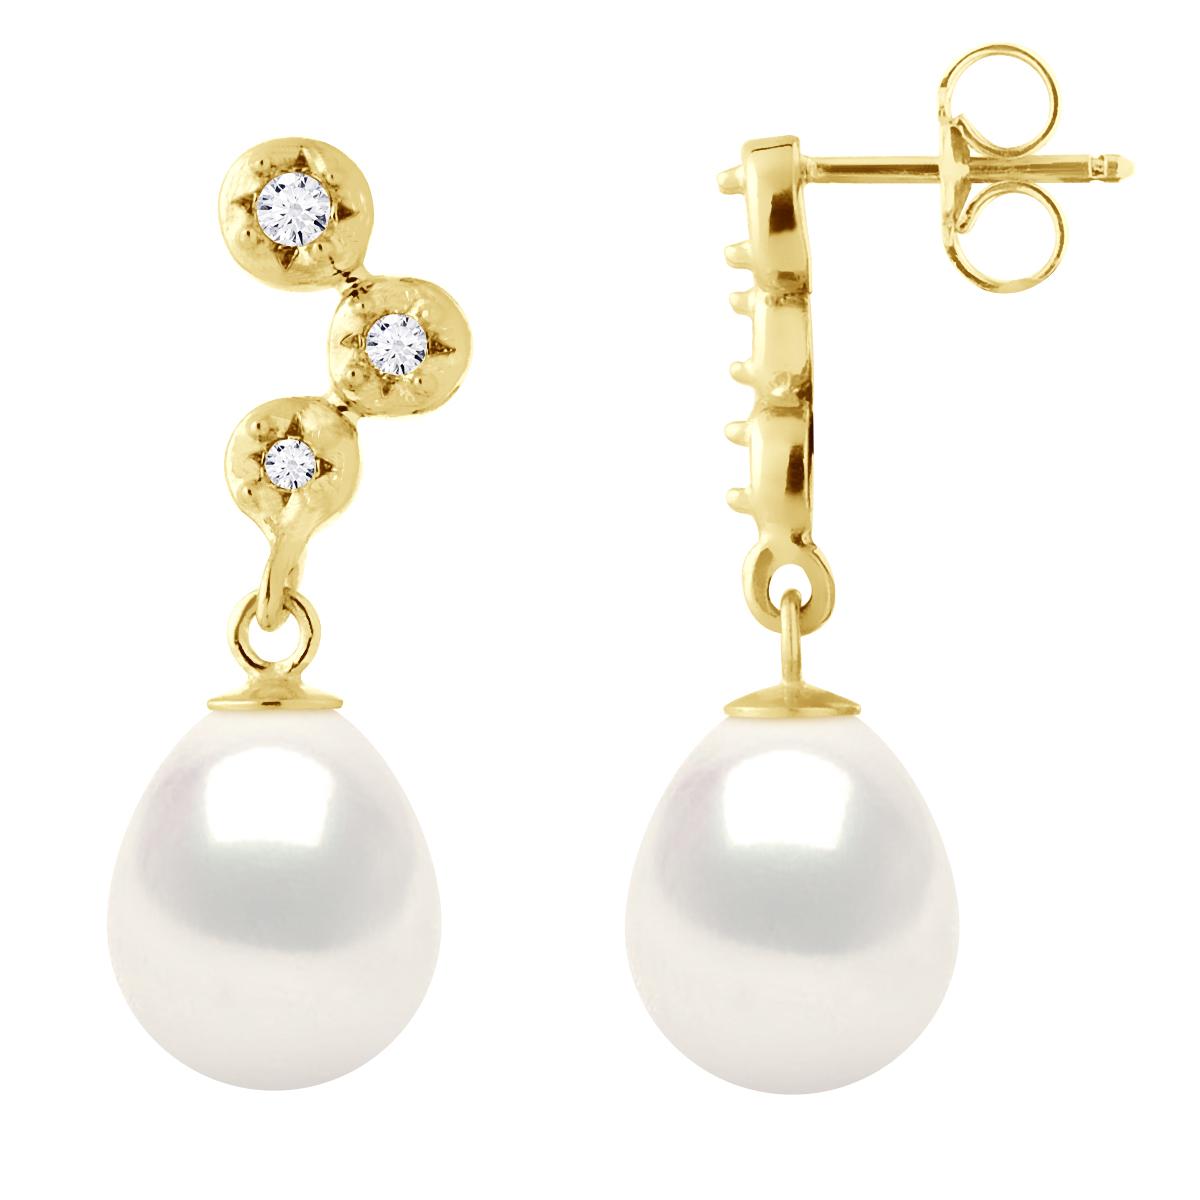
Ohrringe Prestige – Diamanten 0,12 ct – Qualität HSI – GelbgoldOhrringe PRESTIGE – Diamanten 0,12 ct (2 x (1 x 0,03 + 1 x 0,02 + 1 x 0,01) ct – Qualität HSI) – Gelbgold – echte Süßwasser-Zuchtperlen, Birne 9–10 mm – Schmetterling Verschluss – Lieferung mit Echtheitszertifikat und internationaler Garantie – HERGESTELLT IN FRANKREICH –344,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Kotthaus:Unterscheidung - Exklusivität, Fachbücher von Jochem KotthausDie Liebe als Sozialbeziehung ist eine Erfindung der Moderne. Sie stellt ab auf eine Trennung zwischen privatem und öffentlichem Raum. Aus dieser Unterscheidung entsteht zwischen den Liebenden eine Sinnwelt, die nur ihnen selbst zugänglich ist. In der vorliegenden Studie wird diese sinnsetzende Unterscheidung ausgeführt und soziologisch vornehmlich im Anschluss an Niklas Luhmanns Systemtheorie und Peter Bergers Alltagssoziologie konzeptualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ohrringe Prestige – Diamanten 0,12 ct – Qualität HSI – GelbgoldOhrringe PRESTIGE – Diamanten 0,12 ct (2 x (1 x 0,03 + 1 x 0,02 + 1 x 0,01) ct – Qualität HSI) – Gelbgold – echte Süßwasser-Zuchtperlen, Birne 9–10 mm – Schmetterling Verschluss – Lieferung mit Echtheitszertifikat und internationaler Garantie – HERGESTELLT IN FRANKREICH –344,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Dörr, Christof: Fast WeltweitFast Weltweit , Willkommen in Bad Salzuflen, einer Kurstadt im ländlichen Ostwestfalen, wo sich Mitte der 1980er Jahre die Wege von einigen unerschrockenen Jugendlichen kreuzen, die nicht länger den Erwartungen der Familientraditionen folgen wollen. Aus einer staubigen Garage heraus gründen sie das Label Fast Weltweit, träumen von Ruhm und Rebellion und entfesseln das Feuer der Leidenschaft, die die deutschsprachige Musikszene reanimiert. 'Ohne Fast Weltweit keine Hamburger Schule' - ein Satz, der den Wandel zusammenfasst, den diese verschworene Gemeinschaft herbeiführt. Frank Spilker und Jochen Distelmeyer schreiben später mit ihren Bands Die Sterne und Blumfeld Musikgeschichte. Vierzig Jahre danach unterhielt Christof Dörr sich mit Michael Girke, Bernadette Hengst, Frank Werner, Andreas Henning, Frank Spilker, Bernd Begemann, Mijk van Dijk, Achim Knorr, TT Geigenschrey, Thomas Wenzel sowie Kersty und Sandra Grether. In der vorliegenden Oral History verwebt Dörr jene Erinnerungen zu einer Geschichte über Freundschaft und die Suche nach musikalischer Identität und Kreativität, die bis heute nachwirkt. Pressestimmen: 'Wie so viele Erfolgsgeschichten beginnt auch diese in einer Garage (...) Die Garage gehört Frank Werner, und weil der auch ein Aufnahmegerät besitzt, lockt er allerhand junge Leute an, die zwei Sachen mitbringen: erstens einen Musikgeschmack, der wenig mit dem zu tun hat, was Ende der 80er im Radio läuft. Zweitens den Mut selbst Lieder zu schreiben und aufzunehmen (...) ¿Fast Weltweit¿ ist eine spannend zu lesende Oral History über eine sehr spezielle Musikclique um Frank Spilker, Jochen Distelmeyer, Bernd Begemann und Bernadette La Hengst, aus der später die HAMBURGER SCHULE hervorging.' MINT 'Die Fast Weltweit-Crew schaffte immerhin das, was so ähnlich auch in Seattle gelang: Aus einem Ort, der stets von coolen oder großen Bands gemieden wurde, die Keimzelle für eine der immer noch interessantesten Epochen in der deutschen Indie-Musik zu starten. Immerhin findet man in Provinzen schnell Leidensgenossen und Gleichgesinnte.' laut.de 'Eigentlich erzählt ¿Fast Weltweit¿ vom gleichnamigen Label aus Ostwestfalen, aus dessen Wurzeln in den Neunzigern die Hamburger Schule spross, etwa mit Bernd Begemann, Die Braut haut ins Auge, Die Sterne oder Blumfeld. Andererseits setzt Autor Christof Dörr dieses Interview-Mosaik zusammen wie einen Roman, erst Coming of Age, Abenteuer, dann Erfolgsgeschichte und zuletzt Drama und Psychogramm, durchgehend spannend, mitreißend, erhellend.' vanbauseneick.de 'Dieses neue Buch über meine Freunde, Freundinnen und mich namens ¿Fast weltweit¿ von Christof Dörr ist übrigens mehr als wunderbar. Mich bringt es zurück und euch bringt es dorthin. Wie die Musik aus den ostwestfälischen Hügeln tropfte und eine widerwillige Welt beglückte. Super unterhaltsam, Vorlage für eine akzeptable Seifenoper mit Niveau in sechs Jahren auf ZDF Neo. Große Klasse.' Bernd Begemann 'Entdeckung des Jahres' kamikaze-radio.de , Ölkühler > Motorkühlung , Erscheinungsjahr: 20250320, Autoren: Dörr, Christof, Seitenzahl/Blattzahl: 304, Abbildungen: Fotografien, Keyword: Blumfeld; Die Sterne; Hamburger Schule, Fachschema: Pop (Musik)~Musikgeschichte~Musikindustrie, Fachkategorie: Musikgeschichte~Musiker, Sänger, Bands und Gruppen~Musikindustrie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 140, Höhe: 30, Gewicht: 500, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.